Una casa per i figli, più tempo libero, la possibilità di lasciare il lavoro qualche anno prima. Quando immaginiamo il futuro, attribuiamo ai nostri progetti un costo. Eppure, quel costo può cambiare: con l’inflazione, la stessa somma permette nel tempo di acquistare meno beni e servizi.
Per questo, nella pianificazione finanziaria conta anche il rendimento reale: ciò che resta del rendimento una volta considerato l’aumento dei prezzi.
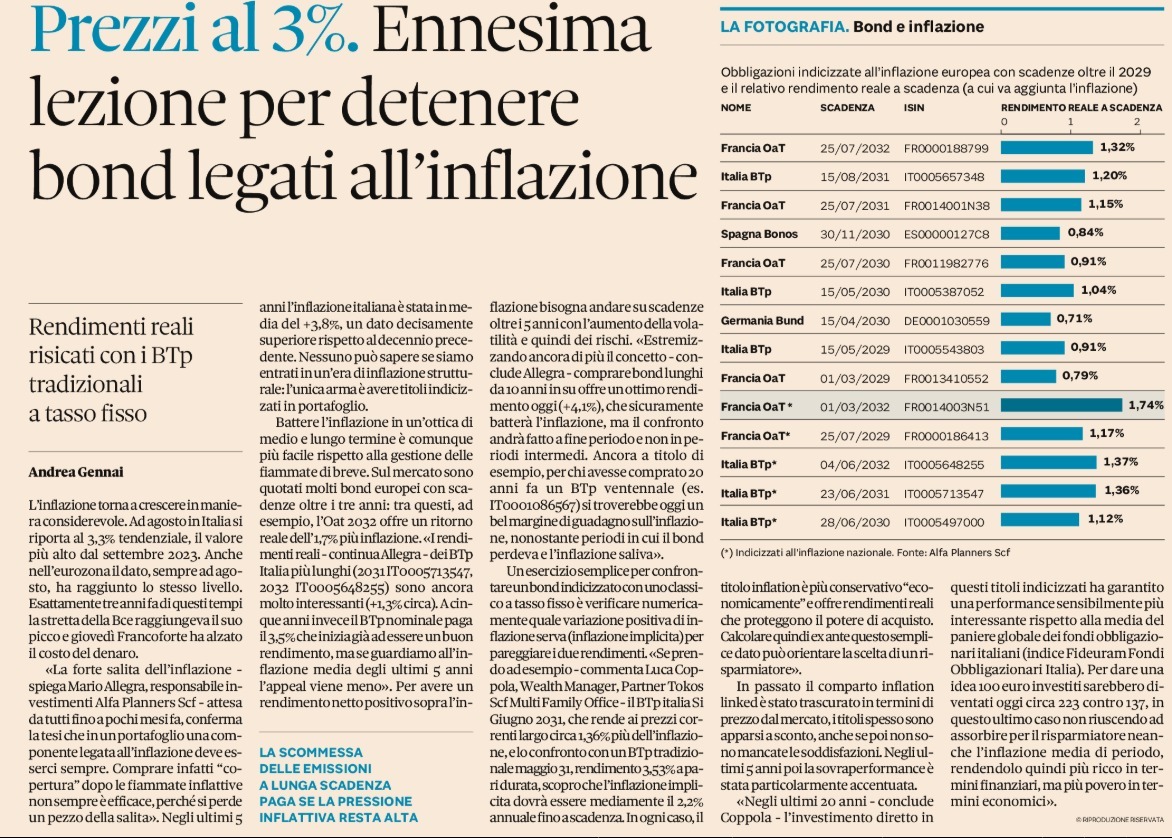
Nel suo contributo a Il Sole 24 Ore, Mario Allegra, responsabile investimenti di Alfa Planners, richiama l’importanza di considerare una componente di obbligazioni indicizzate all’inflazione all’interno del portafoglio. Una protezione da valutare nella costruzione della strategia, prima che il rincaro della vita diventi un’urgenza.
Proteggere il potere d’acquisto richiede tempo e metodo
Anche questi strumenti possono oscillare di prezzo, soprattutto sulle scadenze più lunghe. La loro utilità va quindi valutata in relazione al momento in cui servirà il denaro e agli altri investimenti già presenti.
La domanda da cui partire è concreta: quali spese dovrà sostenere il tuo patrimonio, e tra quanti anni?
Per noi di Alfa Planners, pianificare significa mettere in relazione risorse, tempi e obiettivi. Proteggere il potere d’acquisto serve a mantenere praticabili le scelte che oggi immagini per il tuo domani.