Una cedola interessante attira l’attenzione. Ma prima di scegliere un’obbligazione c’è una domanda altrettanto importante: quando potresti aver bisogno del capitale investito?
Immagina di destinare una somma all’acquisto di una casa tra tre anni e di investirla in un titolo che scade tra dieci. Se al momento dell’acquisto dovessi venderlo a un prezzo inferiore a quello pagato, potresti ritrovarti con meno risorse del previsto.
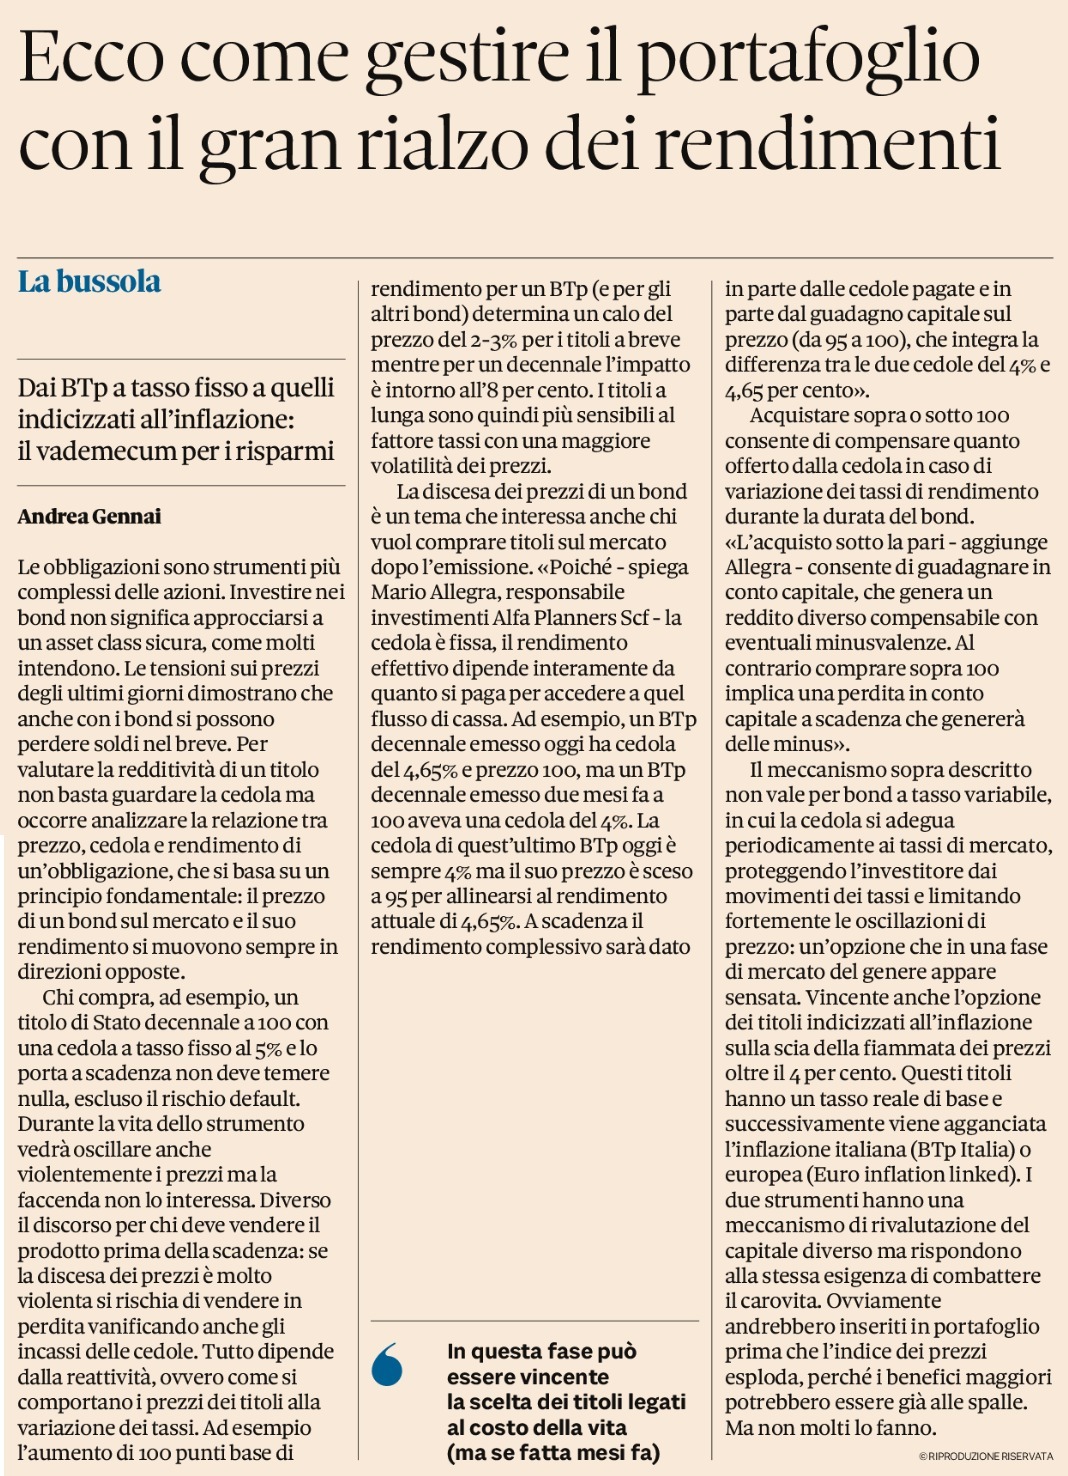
È uno dei temi affrontati da Mario Allegra, responsabile investimenti di Alfa Planners, nel suo contributo a Il Sole 24 Ore: per comprendere un’obbligazione occorre leggere insieme prezzo, cedola e rendimento.
La scadenza dell’investimento incontra quella della vita
Nei titoli a tasso fisso, quando i rendimenti di mercato salgono, i prezzi tendono a scendere. Le obbligazioni con scadenze più lontane sono generalmente più sensibili a questi movimenti.
Inoltre, la cedola indica l’interesse calcolato sul valore nominale del titolo. Il rendimento effettivo dipende anche dal prezzo di acquisto: due obbligazioni con cedole diverse possono offrire rendimenti simili.
Per costruire un portafoglio, quindi, serve conoscere il compito affidato a ogni somma: sostenere le spese vicine, accompagnare un cambiamento professionale o contribuire al reddito futuro.
Il valore di un investimento si misura anche nella sua capacità di essere disponibile quando serve. È da questo incontro tra patrimonio e progetto di vita che parte la pianificazione di Alfa Planners.